Domain btcn.de kaufen?
Wir ziehen mit dem Projekt
btcn.de um.
Sind Sie am Kauf der Domain
btcn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain btcn.de kaufen?
Wie funktioniert die Bitcoin Blockchain?
Wie funktioniert die Bitcoin Blockchain? **
Wie funktioniert die Blockchain-Technologie und welche Rolle spielt sie bei der Sicherung von Bitcoin-Transaktionen?
Die Blockchain-Technologie ist ein dezentrales, transparentes und unveränderliches digitales Register, das Transaktionen in Blöcken speichert und miteinander verknüpft. Jeder Block enthält eine eindeutige Prüfsumme (Hash) des vorherigen Blocks, wodurch die Integrität der Daten gewährleistet wird. Bei Bitcoin-Transaktionen dient die Blockchain als öffentliches und sicheres Register, das alle Transaktionen chronologisch und transparent aufzeichnet, um Betrug und Manipulation zu verhindern. **

Ähnliche Suchbegriffe für Steuerfahndung
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
Buhl Data Service WISO Konto Online Plus 2027 ESD Finanzen/Steuer Elektronisch/Lizenzschlüssel Nur Lizenz Windows 10 (MGLP2027VDL)Buhl Data Service WISO Konto Online Plus 2027 ESD Finanzen/Steuer Elektronisch/Lizenzschlüssel Nur Lizenz Windows 1063,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen Tokens die Sicherheit von Kryptowährungen und Blockchain-Transaktionen?
Tokens können die Sicherheit von Kryptowährungen und Blockchain-Transaktionen verbessern, indem sie die Authentifizierung und Autorisierung von Transaktionen erleichtern. Durch die Verwendung von Tokens können Transaktionen effizienter und sicherer gemacht werden, da sie die Möglichkeit bieten, Identitätsdiebstahl und Betrug zu verhindern. Zudem können Tokens auch zur Implementierung von Smart Contracts verwendet werden, die die Sicherheit von Transaktionen weiter verbessern, indem sie automatisch die Einhaltung von Vertragsbedingungen überwachen und durchsetzen. Darüber hinaus können Tokens auch zur Verbesserung der Sicherheit von Blockchain-Netzwerken beitragen, indem sie als Belohnung für das Validieren von Transaktionen und das Bereitstellen von Rechenleistung dienen, was die Integrität des Netzwerks erhöht. **
-
Wie beeinflussen Tokens die Sicherheit von Kryptowährungen und Blockchain-Transaktionen?
Tokens können die Sicherheit von Kryptowährungen und Blockchain-Transaktionen verbessern, indem sie die Authentifizierung und Autorisierung von Transaktionen erleichtern. Durch die Verwendung von Tokens können Transaktionen effizienter und sicherer abgewickelt werden, da sie die Möglichkeit von Fälschungen und Betrug verringern. Zudem können Tokens dazu beitragen, die Integrität der Blockchain zu gewährleisten, da sie als digitale Vermögenswerte auf der Blockchain gespeichert werden und somit die Transparenz und Nachverfolgbarkeit von Transaktionen verbessern. Darüber hinaus können Tokens auch als Zugangs- und Identifikationsmittel dienen, um den Zugriff auf bestimmte Funktionen und Ressourcen innerhalb der Blockchain zu steuern und zu sichern. **
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
-
Wie beeinflusst die Blockchain-Technologie die Sicherheit und Effizienz von digitalen Transaktionen?
Die Blockchain-Technologie verbessert die Sicherheit von digitalen Transaktionen, da sie dezentralisiert ist und jede Transaktion in einem öffentlichen Ledger verfolgt wird. Durch die Verwendung von Kryptographie werden Transaktionen verschlüsselt und sind somit vor Manipulation geschützt. Die Effizienz von digitalen Transaktionen wird durch die Blockchain-Technologie erhöht, da sie Transaktionen schneller abwickeln kann und die Notwendigkeit von Zwischenhändlern reduziert. **


Wie kann man sichere Transaktionen im Online-Handel gewährleisten?
1. Verwendung von sicheren Zahlungsmethoden wie PayPal oder Kreditkarte. 2. Überprüfung der Seriosität des Online-Shops und Vermeidung von verdächtigen Websites. 3. Aktualisierung von Antiviren-Software und Verwendung von sicheren Passwörtern. **
Wie können sichere Transaktionen im Online-Handel gewährleistet werden? Welche Maßnahmen können Unternehmen ergreifen, um die Sicherheit von Transaktionen zu gewährleisten?
Unternehmen können sichere Transaktionen im Online-Handel gewährleisten, indem sie eine sichere Zahlungsplattform verwenden, Verschlüsselungstechnologien implementieren und regelmäßige Sicherheitsüberprüfungen durchführen. Zusätzlich können sie Zwei-Faktor-Authentifizierung, Betrugspräventionssysteme und Schulungen für Mitarbeiter zur Sensibilisierung für Sicherheitsrisiken einsetzen. **
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
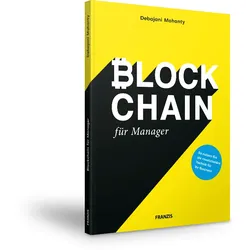
Blockchain für Manager?Blockchain für Manager? ist der ideale Begleiter für alle Entscheider und Führungskräfte, die sich schnell, kompetent und ohne technische Vorkenntnisse über die revolutionären Möglichkeiten, die die Blockchain bietet, informieren wollen. Mit Beispielen aus dem Banken- und Versicherungswesen, der Tourismusbranche und dem Supply-Chain-Management zeigt ?Blockchain für Manager?, wie Sie die Blockchain mit sofort verfügbaren Frameworks in der Praxis nutzen. Blockchain Haben Sie noch nicht davon gehört? Die Alarmglocken schrillen. In einer kürzlich bei IBM durchgeführten Umfrage gaben 65 % der Unternehmen an, dass sie wahrscheinlich in den nächsten drei Jahren oder weniger eine kommerzielle Blockchain-Lösung implementieren werden. Obwohl der Fokus zurzeit auf dem Finanzsektor liegt, werden sich bald andere Branchen anschließen. Blockchain ist die jüngste globale Revolut...9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buhl Data Service WISO Konto Online Plus 2027 ESD Finanzen/Steuer Elektronisch/Lizenzschlüssel Nur Lizenz Windows 10 (MGLP2027VDL)Buhl Data Service WISO Konto Online Plus 2027 ESD Finanzen/Steuer Elektronisch/Lizenzschlüssel Nur Lizenz Windows 1063,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Bitcoin Blockchain?
Wie funktioniert die Bitcoin Blockchain? **
-
Wie funktioniert die Blockchain-Technologie und welche Rolle spielt sie bei der Sicherung von Bitcoin-Transaktionen?
Die Blockchain-Technologie ist ein dezentrales, transparentes und unveränderliches digitales Register, das Transaktionen in Blöcken speichert und miteinander verknüpft. Jeder Block enthält eine eindeutige Prüfsumme (Hash) des vorherigen Blocks, wodurch die Integrität der Daten gewährleistet wird. Bei Bitcoin-Transaktionen dient die Blockchain als öffentliches und sicheres Register, das alle Transaktionen chronologisch und transparent aufzeichnet, um Betrug und Manipulation zu verhindern. **
-
Wie beeinflussen Tokens die Sicherheit von Kryptowährungen und Blockchain-Transaktionen?
Tokens können die Sicherheit von Kryptowährungen und Blockchain-Transaktionen verbessern, indem sie die Authentifizierung und Autorisierung von Transaktionen erleichtern. Durch die Verwendung von Tokens können Transaktionen effizienter und sicherer gemacht werden, da sie die Möglichkeit bieten, Identitätsdiebstahl und Betrug zu verhindern. Zudem können Tokens auch zur Implementierung von Smart Contracts verwendet werden, die die Sicherheit von Transaktionen weiter verbessern, indem sie automatisch die Einhaltung von Vertragsbedingungen überwachen und durchsetzen. Darüber hinaus können Tokens auch zur Verbesserung der Sicherheit von Blockchain-Netzwerken beitragen, indem sie als Belohnung für das Validieren von Transaktionen und das Bereitstellen von Rechenleistung dienen, was die Integrität des Netzwerks erhöht. **
-
Wie beeinflussen Tokens die Sicherheit von Kryptowährungen und Blockchain-Transaktionen?
Tokens können die Sicherheit von Kryptowährungen und Blockchain-Transaktionen verbessern, indem sie die Authentifizierung und Autorisierung von Transaktionen erleichtern. Durch die Verwendung von Tokens können Transaktionen effizienter und sicherer abgewickelt werden, da sie die Möglichkeit von Fälschungen und Betrug verringern. Zudem können Tokens dazu beitragen, die Integrität der Blockchain zu gewährleisten, da sie als digitale Vermögenswerte auf der Blockchain gespeichert werden und somit die Transparenz und Nachverfolgbarkeit von Transaktionen verbessern. Darüber hinaus können Tokens auch als Zugangs- und Identifikationsmittel dienen, um den Zugriff auf bestimmte Funktionen und Ressourcen innerhalb der Blockchain zu steuern und zu sichern. **
Ähnliche Suchbegriffe für Steuerfahndung
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
-
Wie beeinflusst die Blockchain-Technologie die Sicherheit und Effizienz von digitalen Transaktionen?
Die Blockchain-Technologie verbessert die Sicherheit von digitalen Transaktionen, da sie dezentralisiert ist und jede Transaktion in einem öffentlichen Ledger verfolgt wird. Durch die Verwendung von Kryptographie werden Transaktionen verschlüsselt und sind somit vor Manipulation geschützt. Die Effizienz von digitalen Transaktionen wird durch die Blockchain-Technologie erhöht, da sie Transaktionen schneller abwickeln kann und die Notwendigkeit von Zwischenhändlern reduziert. **
-
Wie kann man sichere Transaktionen im Online-Handel gewährleisten?
1. Verwendung von sicheren Zahlungsmethoden wie PayPal oder Kreditkarte. 2. Überprüfung der Seriosität des Online-Shops und Vermeidung von verdächtigen Websites. 3. Aktualisierung von Antiviren-Software und Verwendung von sicheren Passwörtern. **
-
Wie können sichere Transaktionen im Online-Handel gewährleistet werden? Welche Maßnahmen können Unternehmen ergreifen, um die Sicherheit von Transaktionen zu gewährleisten?
Unternehmen können sichere Transaktionen im Online-Handel gewährleisten, indem sie eine sichere Zahlungsplattform verwenden, Verschlüsselungstechnologien implementieren und regelmäßige Sicherheitsüberprüfungen durchführen. Zusätzlich können sie Zwei-Faktor-Authentifizierung, Betrugspräventionssysteme und Schulungen für Mitarbeiter zur Sensibilisierung für Sicherheitsrisiken einsetzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.